· 5 min de leitura
Operações indiretas no OEA-C (AEO)
OEA é o Programa Brasileiro de Operador Econômico Autorizado, conhecido internacionalmente como AEO (Authorized Economic Operator).
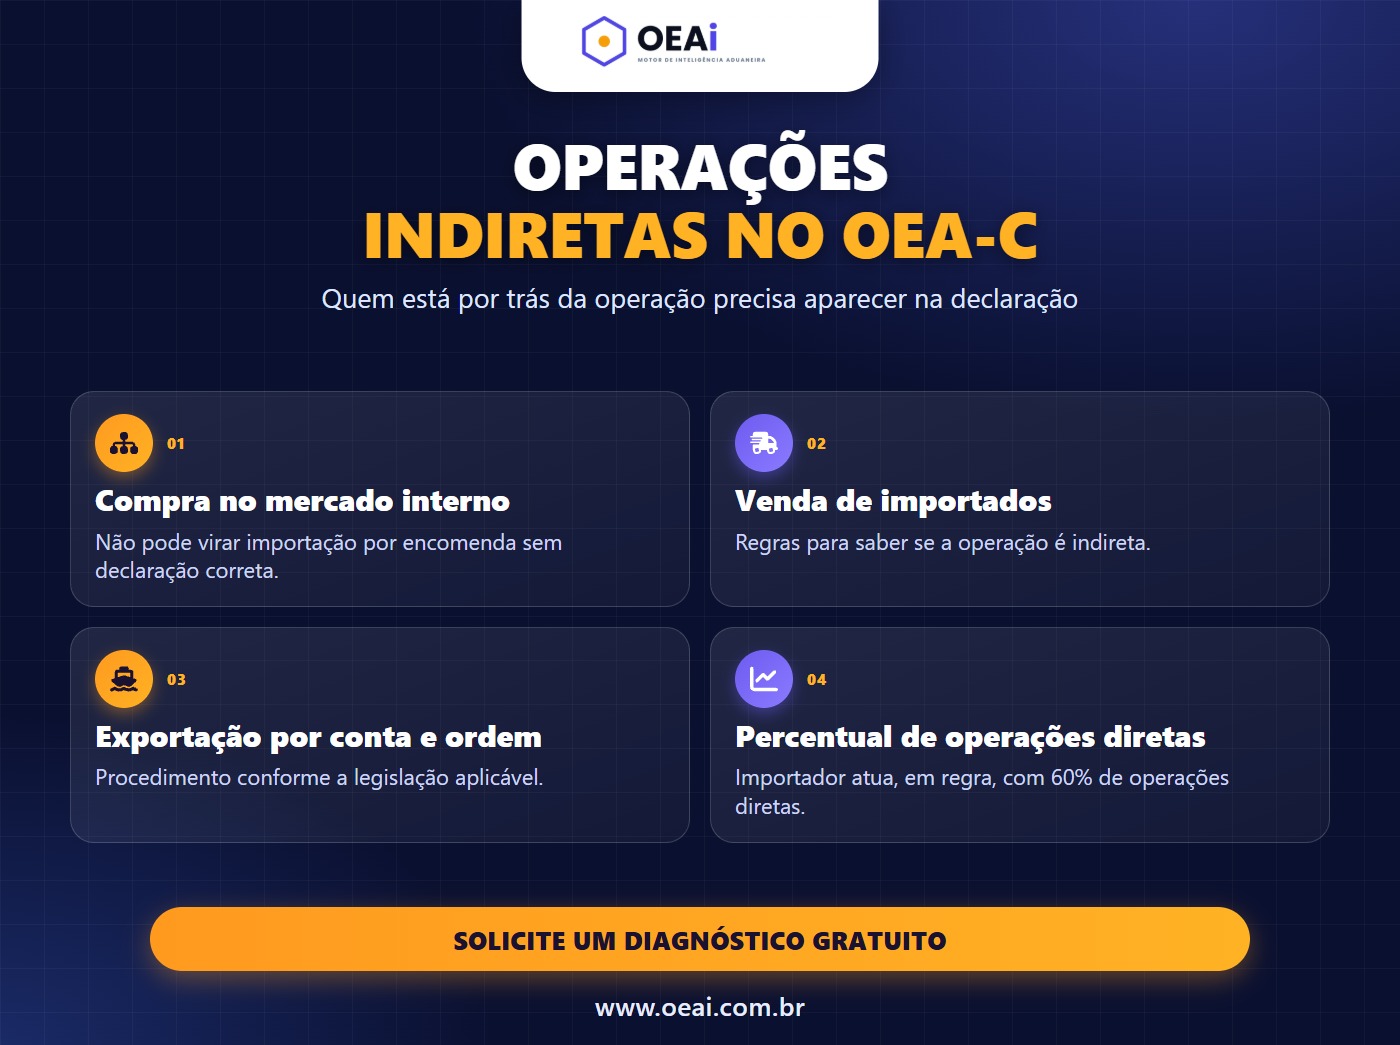
Operações indiretas, como a importação por encomenda e por conta e ordem de terceiro, são legítimas, mas exigem que todos os envolvidos apareçam corretamente nas declarações. O art. 16 da IN RFB nº 2.318/2026 coloca as operações indiretas entre os critérios de conformidade aduaneira do OEA-Conformidade (OEA-C).
O que o critério pede
- Procedimento formalizado que assegure que a compra de mercadorias estrangeiras no mercado interno não configure importação por encomenda ou por conta e ordem sem a informação correta do sujeito passivo.
- Procedimento formalizado de venda no mercado interno de mercadorias importadas, com regras que garantam que a operação não configure importação por encomenda ou por conta e ordem ou, se configurar, que seja corretamente declarada.
- Procedimento formalizado de exportação por conta e ordem, em cumprimento à legislação aplicável.
- Revisão e atualização periódica desses procedimentos.
Por que é um ponto sensível
Quando uma importação é, na prática, feita para um terceiro, mas a declaração não revela isso, o sujeito passivo correto não aparece. Esse tipo de divergência é um dos pontos que mais chamam a atenção da fiscalização e pode virar infração. O critério quer que a empresa tenha um método para evitar o erro.
A relação com o limite de operações diretas
A norma também exige que o importador atue preponderantemente por conta própria: pelo menos 60% das operações feitas de forma direta nos últimos 24 meses, podendo esse percentual ser alterado por ato da Receita. Esse limite vale para importadores em qualquer modalidade, exceto no OEA-C Essencial.
Como estruturar
- Mapeie os tipos de operação que a empresa realiza e quais são indiretas.
- Escreva o roteiro de análise de cada compra e venda, para identificar se configura operação indireta.
- Defina quem decide e como a informação do sujeito passivo é registrada na declaração.
- Acompanhe o percentual de operações diretas ao longo do tempo.
- Revise os procedimentos periodicamente.
Por onde começar
A OEAi oferece um diagnóstico gratuito que mostra em que ponto a empresa está, e uma plataforma com assessoria especializada para estruturar os procedimentos e acompanhar a certificação depois da emissão. A decisão sobre o pedido e sobre a permanência no Programa é sempre da Receita Federal, e nenhuma assessoria pode garantir resultado.
Observação: os itens acima resumem a IN RFB nº 2.318/2026 e o catálogo de requisitos do Anexo II da Portaria Coana nº 187/2026, em versão condensada. Antes de montar a documentação, confira o texto oficial vigente.
Como a OEAi ajuda
Operação indireta exige declaração correta
Quem está por trás da operação precisa aparecer corretamente na declaração. A OEAi ajuda a formalizar os procedimentos e acompanha a empresa depois da certificação.
- ✓Diagnóstico gratuito, que mostra em que ponto a empresa está em relação aos requisitos.
- ✓IA que transforma a rotina contada em linguagem comum em POPs alinhados à IN RFB nº 2.318/2026 e à Portaria Coana nº 187/2026, com revisão de um auditor da OEAi.
- ✓Assistente OEAi e consultor humano, com chamado já estruturado quando você precisar de ajuda.
- ✓Acompanhamento continuado depois da emissão do selo, na manutenção da certificação.