· 4 min de leitura
Devedor contumaz e OEA (AEO): o que a norma prevê
OEA é o Programa Brasileiro de Operador Econômico Autorizado, conhecido internacionalmente como AEO (Authorized Economic Operator).
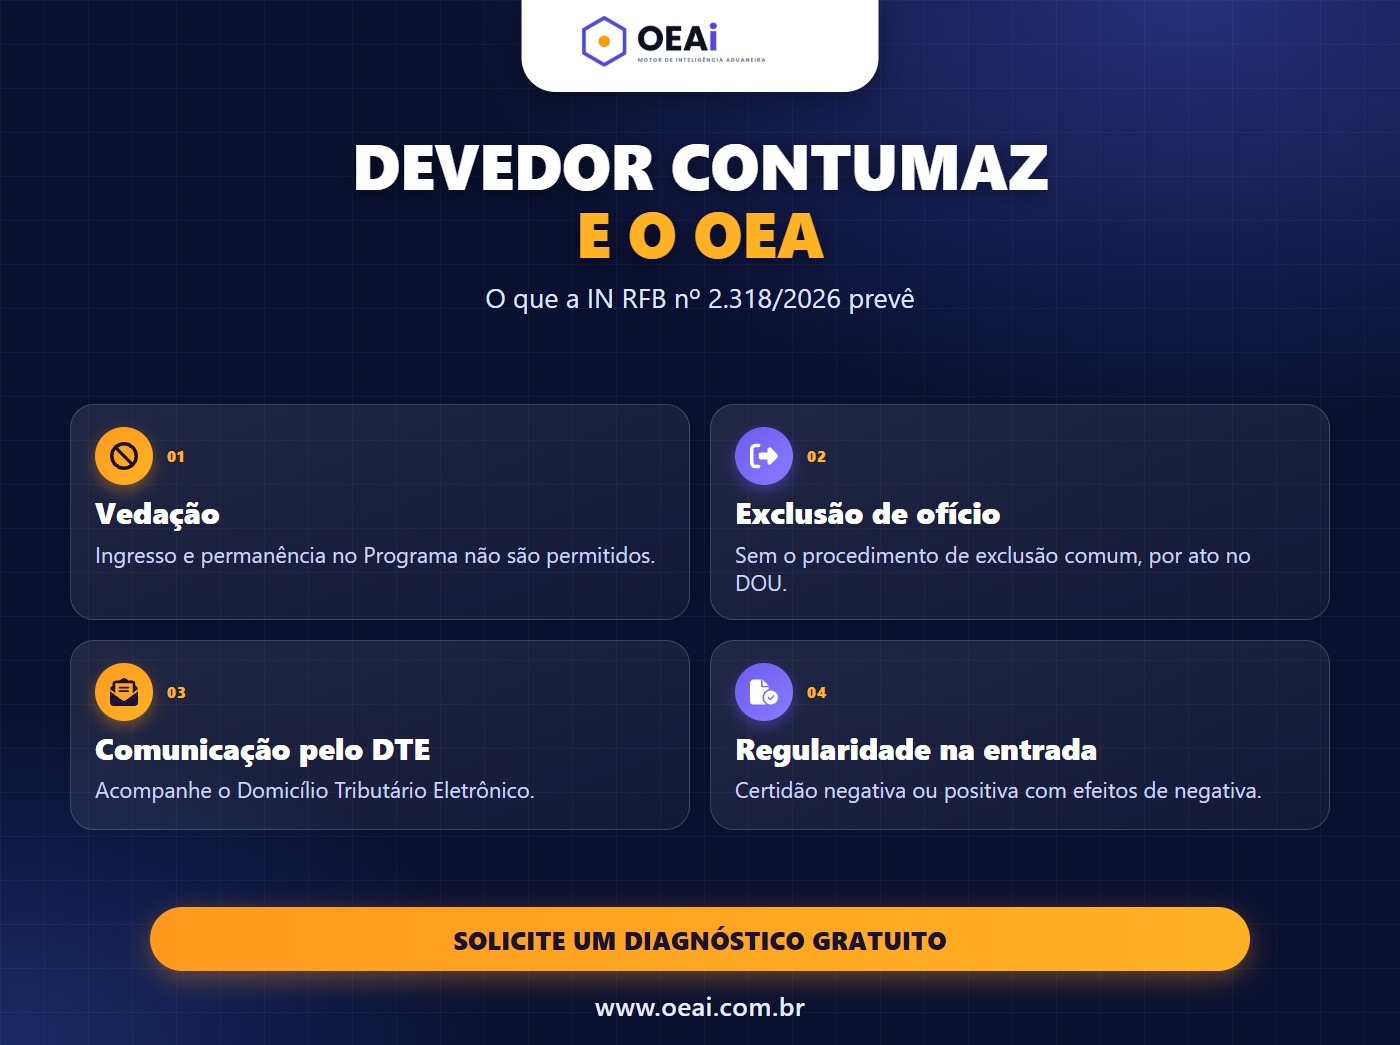
Um dos pontos mais sérios da IN RFB nº 2.318/2026 é a relação entre o Programa OEA e a figura do devedor contumaz. A norma é direta, e quem pensa em se certificar precisa conhecê-la.
O que a norma diz
- São vedados o ingresso e a permanência no Programa OEA de interveniente considerado devedor contumaz, conforme a definição do art. 11 da Lei Complementar nº 225/2026.
- O interveniente considerado devedor contumaz, nos termos do Capítulo III dessa lei, é excluído de ofício do Programa, independentemente do procedimento de exclusão previsto na IN.
- A verificação dessa condição usa as informações dos sistemas e registros oficiais da Receita Federal.
- A exclusão é formalizada por ato declaratório executivo publicado no Diário Oficial da União, com comunicação à empresa pelo Domicílio Tributário Eletrônico (DTE).
O que isso muda na prática
Nos demais casos de exclusão de ofício, a empresa tem direito a um processo com termo de exclusão, impugnação e recurso. No caso do devedor contumaz, a norma dispensa esse procedimento. Por isso o melhor caminho é prevenir: acompanhar a situação fiscal e tratar pendências antes que se acumulem.
Regularidade fiscal na admissibilidade
A regularidade fiscal já é exigida logo na entrada. Segundo o Anexo II da Portaria Coana nº 187/2026, a admissibilidade inclui a certidão negativa de débitos, ou a certidão positiva com efeitos de negativa, perante a Fazenda Nacional. E, se um requisito de admissibilidade falha, o pedido pode ser indeferido sem a análise dos demais critérios.
Boas práticas
- Acompanhe periodicamente as certidões e a situação da empresa nos sistemas da Receita.
- Monitore as comunicações no DTE, que é por onde chegam os termos e relatórios.
- Trate débitos e pendências cedo, com apoio fiscal e jurídico, em vez de acumulá-los.
- Antes de pedir a certificação, confirme a regularidade fiscal como parte do diagnóstico.
Este artigo é informativo e não substitui orientação fiscal ou jurídica sobre um caso concreto. A definição de devedor contumaz está na legislação indicada, e deve ser consultada na fonte.
Por onde começar
A OEAi oferece um diagnóstico gratuito que mostra, entre outros pontos, como a empresa está na admissibilidade, e acompanha a empresa depois da emissão do selo. A decisão sobre o pedido e sobre a permanência no Programa é sempre da Receita Federal, e nenhuma assessoria pode garantir resultado.
Como a OEAi ajuda
Regularidade fiscal é parte da certificação
A OEAi ajuda a empresa a mapear o que a Receita examina e a manter em dia o que sustenta a certificação, antes e depois do certificado.
- ✓Diagnóstico gratuito, que mostra em que ponto a empresa está em relação aos requisitos.
- ✓IA que transforma a rotina contada em linguagem comum em POPs alinhados à IN RFB nº 2.318/2026 e à Portaria Coana nº 187/2026, com revisão de um auditor da OEAi.
- ✓Assistente OEAi e consultor humano, com chamado já estruturado quando você precisar de ajuda.
- ✓Acompanhamento continuado depois da emissão do selo, na manutenção da certificação.
Leia também
- Autoavaliação no OEA (AEO): como fazer antes do pedido
- Os 7 critérios gerais do Programa OEA (AEO)
- Visita de validação do OEA (AEO): como funciona
- Como pedir a Certificação OEA (AEO): passo a passo
- Como manter a Certificação OEA (AEO) e a revalidação
- Exclusão do Programa OEA (AEO): quando e como acontece